
Winda schodowa może znacznie ułatwić codzienne funkcjonowanie osobie, która ze względu na niepełnosprawność ma trudności z pokonywaniem schodów. Urządzenie pozwala bezpiecznie przemieszczać się między kondygnacjami i w wielu przypadkach umożliwia dalsze samodzielne korzystanie z całego domu.
Zakup i montaż windy wiążą się jednak ze znacznym wydatkiem. Osoby posiadające odpowiednie orzeczenie mogą sprawdzić, czy poniesione koszty można uwzględnić w ramach ulgi rehabilitacyjnej w PIT.
Przepisy pozwalają odliczać między innymi wydatki na adaptację i wyposażenie mieszkań oraz budynków mieszkalnych stosownie do potrzeb wynikających z niepełnosprawności. Do wydatków nielimitowanych zalicza się również zakup indywidualnego sprzętu, urządzeń i narzędzi niezbędnych w rehabilitacji oraz ułatwiających wykonywanie czynności życiowych, jeżeli odpowiadają potrzebom wynikającym z niepełnosprawności.
Czy winda schodowa podlega uldze rehabilitacyjnej w PIT?
Winda schodowa nie została wymieniona w przepisach dotyczących ulgi rehabilitacyjnej jako osobna kategoria wydatku. Nie oznacza to jednak, że jej zakup nie może zostać objęty odliczeniem.
Znaczenie ma przede wszystkim cel inwestycji. Wydatki na adaptację i wyposażenie mieszkania lub budynku mieszkalnego stosownie do potrzeb wynikających z niepełnosprawności należą do wydatków nielimitowanych. Przepisy obejmują również indywidualne urządzenia ułatwiające wykonywanie codziennych czynności.
W przypadku osoby mającej poważne trudności z chodzeniem po schodach, winda może bezpośrednio likwidować barierę utrudniającą korzystanie z domu. Prawo do odliczenia należy jednak zawsze oceniać w odniesieniu do konkretnej sytuacji użytkownika, jego niepełnosprawności oraz charakteru poniesionego wydatku.
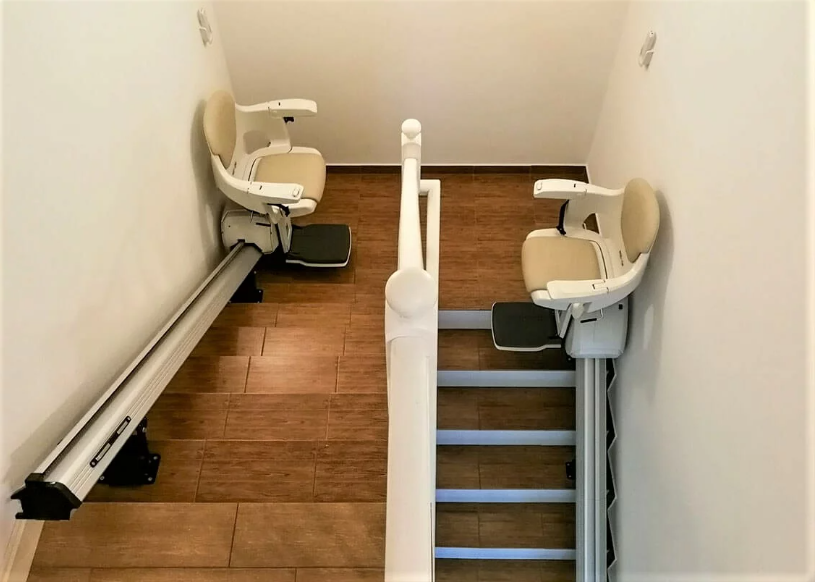
Ulga rehabilitacyjna na windę schodową – jakie warunki trzeba spełnić?
Samo poniesienie kosztu nie wystarcza. Podatnik musi być osobą uprawnioną do ulgi, posiadać wymagany dokument potwierdzający niepełnosprawność i być w stanie wykazać poniesienie wydatku.
Kto może skorzystać z ulgi rehabilitacyjnej?
Z ulgi może skorzystać osoba z niepełnosprawnością, która poniosła wydatek na cele rehabilitacyjne lub związane z ułatwieniem wykonywania czynności życiowych.
Może z niej skorzystać także podatnik mający na utrzymaniu osobę z niepełnosprawnością, jeżeli spełnione są warunki określone w przepisach. Przepisy określają również, jakie osoby mogą być uznane za pozostające na utrzymaniu podatnika, dlatego przed rozliczeniem należy sprawdzić zarówno stopień pokrewieństwa, jak i obowiązujący limit dochodów. Limit ten należy zweryfikować dla roku podatkowego, którego dotyczy rozliczenie.
Samo osiągnięcie określonego wieku, pobieranie emerytury czy problemy z poruszaniem się nie dają automatycznie prawa do ulgi. Konieczne jest posiadanie dokumentu potwierdzającego niepełnosprawność.
Jakie wydatki na windę schodową można odliczyć?
Pod uwagę można brać wydatki bezpośrednio związane z przystosowaniem budynku do potrzeb osoby z niepełnosprawnością.
W przypadku windy schodowej może to dotyczyć przede wszystkim zakupu urządzenia i prac koniecznych do jego zamontowania. Znaczenie ma to, czy inwestycja rzeczywiście służy likwidacji bariery wynikającej z niepełnosprawności.
Warto zadbać o dokładny opis na fakturze lub innym dokumencie potwierdzającym zakup. Powinno z niego jasno wynikać, czego dotyczył wydatek.
Czy stopień niepełnosprawności ma znaczenie?
Do ulgi uprawnia odpowiedni dokument potwierdzający niepełnosprawność. Może to być orzeczenie o jednym z trzech stopni niepełnosprawności lub inny dokument wskazany w przepisach.
Nie oznacza to więc, że możliwość odliczenia wydatków na dostosowanie mieszkania jest zarezerwowana wyłącznie dla osób ze znacznym stopniem niepełnosprawności.
Najważniejsze jest to, aby poniesiony wydatek odpowiadał potrzebom wynikającym z konkretnej niepełnosprawności. W przypadku windy schodowej takim uzasadnieniem mogą być ograniczenia ruchowe powodujące trudności z bezpiecznym przemieszczaniem się między kondygnacjami.
Czy można odliczyć zakup i montaż windy schodowej?
Winda schodowa nie jest urządzeniem, które można po prostu ustawić w domu i rozpocząć jego użytkowanie. Prowadnica musi zostać dopasowana do schodów, a urządzenie prawidłowo zamontowane i uruchomione.
Z tego względu przy ocenie wydatków warto brać pod uwagę całą inwestycję związaną z likwidacją bariery architektonicznej.
Odliczenie kosztu zakupu windy schodowej
Podstawowym wydatkiem jest zakup samej windy. Jeżeli urządzenie jest potrzebne ze względu na niepełnosprawność i ułatwia wykonywanie codziennych czynności, taki koszt może mieścić się w zakresie wydatków objętych ulgą rehabilitacyjną.
Warto zachować ofertę lub specyfikację urządzenia, zwłaszcza gdy wynika z niej, że winda została dobrana do konkretnych schodów oraz potrzeb użytkownika.
Odliczenie kosztu montażu windy schodowej
Prawidłowy montaż ma bezpośredni wpływ na bezpieczne i sprawne działanie windy. Obejmuje między innymi ustawienie i zamocowanie prowadnicy, instalację krzesełka, podłączenie systemu zasilania i ładowania oraz uruchomienie urządzenia.
Jeżeli prace montażowe są elementem przystosowania budynku do potrzeb osoby z niepełnosprawnością, warto również odpowiednio udokumentować ich koszt.
Najlepiej, by na fakturze były jasno wyszczególnione zarówno zakup urządzenia, jak i zakres wykonanych prac.
Dostosowanie windy do potrzeb osoby z niepełnosprawnością
Dobór windy powinien uwzględniać nie tylko kształt schodów, ale także możliwości ruchowe przyszłego użytkownika.
Znaczenie mogą mieć sposób wsiadania i wysiadania, możliwość samodzielnego siadania, masa ciała użytkownika, zakres ruchomości oraz konieczność korzystania z pomocy opiekuna.
W zależności od potrzeb stosuje się dodatkowe rozwiązania, takie jak obracane siedzisko, składany podnóżek, pas bezpieczeństwa czy dodatkowe sterowanie.
Wyposażenie powinno być dobierane przede wszystkim ze względu na bezpieczeństwo i możliwość samodzielnego korzystania z windy.
Ulga rehabilitacyjna – ile można odliczyć za windę schodową?
Wydatki na adaptację i wyposażenie mieszkań oraz budynków mieszkalnych stosownie do potrzeb wynikających z niepełnosprawności są wydatkami nielimitowanymi. Nie obowiązuje więc jedna maksymalna kwota odliczenia przypisana do tego rodzaju inwestycji.
Nie należy jednak mylić kwoty odliczenia z kwotą zwrotu podatku.
Jak obliczyć wysokość odliczenia?
W przypadku wydatku nielimitowanego odlicza się kwotę, która została rzeczywiście poniesiona i nie została podatnikowi zwrócona.
Ulga rehabilitacyjna jest odliczana od dochodu, a w przypadku ryczałtu od przychodu. Nie oznacza więc, że urząd skarbowy zwróci całą wartość zakupionej windy.
Jeżeli podatnik nie posiada odpowiednio wysokiego dochodu lub przychodu, niewykorzystanej części wydatku nie można przenieść na kolejne lata.
Wpływ dofinansowania na wysokość ulgi
Wiele osób kupujących windę schodową korzysta z dofinansowania PFRON na likwidację barier architektonicznych. W takiej sytuacji trzeba dokładnie ustalić kwotę faktycznie zapłaconą z własnych środków.
Jeżeli część inwestycji została sfinansowana z dofinansowania albo została podatnikowi zwrócona, tej części nie można ponownie odliczyć.
Odliczeniu podlega różnica między poniesionym wydatkiem a otrzymanym dofinansowaniem lub zwrotem.
Przykładowo, jeżeli całkowity koszt inwestycji wyniósł 30 tys. zł, a 20 tys. zł zostało pokryte z dofinansowania, przy spełnieniu pozostałych warunków pod uwagę przy rozliczeniu można brać 10 tys. zł faktycznie poniesionych z własnych środków.
Osoby planujące inwestycję mogą również sprawdzić dostępne możliwości dofinansowania zakupu windy lub platformy. Trzeba pamiętać, że zasady przyznawania wsparcia i wymagane dokumenty należy każdorazowo potwierdzić dla aktualnego naboru i właściwego miejsca zamieszkania.
Jak udokumentować wydatek na windę schodową?
Zakup windy jest dużą inwestycją, dlatego warto od początku gromadzić dokumentację dotyczącą zarówno urządzenia, jak i sposobu jego finansowania.
Jakie dokumenty należy zachować?
Dokument potwierdzający poniesienie wydatku powinien pozwalać określić kto, kiedy, komu, ile i za co zapłacił.
W przypadku windy schodowej warto zachować:
- ofertę lub kosztorys,
- umowę z dostawcą,
- specyfikację urządzenia,
- fakturę za zakup i montaż,
- potwierdzenia płatności,
- dokumentację dotyczącą ewentualnego dofinansowania.
Dokumenty powinny umożliwiać ustalenie zarówno zakresu inwestycji, jak i części kosztów faktycznie poniesionych przez podatnika.
Czy potrzebna jest faktura lub rachunek?
Faktura jest najprostszym sposobem udokumentowania kosztu, chociaż przepisy nie ograniczają możliwości wykazania wydatku wyłącznie do faktury VAT.
Dokument powinien przede wszystkim pozwalać jednoznacznie ustalić, czego dotyczyła płatność.
Przy zakupie windy warto poprosić o dokładny opis urządzenia i montażu zamiast ogólnego określenia usługi.
Czy trzeba posiadać dokument potwierdzający niepełnosprawność?
Tak. Do skorzystania z ulgi potrzebny jest odpowiedni dokument potwierdzający niepełnosprawność.
Może to być między innymi orzeczenie o stopniu niepełnosprawności, odpowiednia decyzja rentowa albo orzeczenie dotyczące osoby, która nie ukończyła 16 lat.
Znaczenie ma również data, od której w orzeczeniu lub innym właściwym dokumencie ustalono niepełnosprawność – co do zasady odliczeniu podlegają wydatki poniesione od tej daty.
Dokumentu nie dołącza się standardowo do rocznego zeznania, ale należy go posiadać i przechowywać wraz z dokumentacją dotyczącą wydatku.
Jak rozliczyć ulgę rehabilitacyjną w PIT?
Wydatek wykazuje się w rozliczeniu za rok, w którym został faktycznie poniesiony.
W którym zeznaniu podatkowym wykazać ulgę?
Jeżeli pojawia się pytanie „ulga rehabilitacyjna – jaki PIT?”, wybór formularza zależy od sposobu rozliczania podatnika.
Ulga może zostać wykazana w PIT-36, PIT-37 lub PIT-28. Do zeznania dołącza się załącznik PIT/O, w którym wykazywane jest odliczenie.
W przypadku osób rozliczających dochody według skali ulga pomniejsza dochód. Przy ryczałcie pomniejsza przychód.
Najczęstsze błędy przy rozliczaniu ulgi rehabilitacyjnej
Jednym z najczęstszych błędów jest odliczenie całej wartości inwestycji mimo otrzymania częściowego dofinansowania. W rozliczeniu należy uwzględnić wyłącznie część faktycznie poniesioną z własnych środków.
Problemem może być również brak odpowiedniego dokumentu potwierdzającego wydatek albo zbyt ogólny opis na fakturze.
Nie należy także zakładać, że każdy zakup windy automatycznie daje prawo do ulgi. Wydatek powinien być związany z potrzebami wynikającymi z niepełnosprawności konkretnej osoby.
W przypadku nietypowej sytuacji lub wątpliwości dotyczących kwalifikacji określonego wydatku warto potwierdzić sposób rozliczenia przed złożeniem zeznania.
Winda schodowa a ulga rehabilitacyjna – najważniejsze informacje
Zakup windy schodowej może być elementem przystosowania domu do potrzeb osoby z niepełnosprawnością. Jeżeli urządzenie likwiduje barierę utrudniającą codzienne funkcjonowanie, warto sprawdzić możliwość uwzględnienia poniesionego wydatku w ramach ulgi rehabilitacyjnej.
Wydatki na adaptację i wyposażenie mieszkania lub budynku stosownie do potrzeb wynikających z niepełnosprawności są wydatkami nielimitowanymi. Odliczyć można jednak tylko kwoty faktycznie poniesione i niezwrócone podatnikowi.
Przed zakupem windy warto również wykonać dokładny pomiar schodów i dobrać urządzenie do możliwości ruchowych użytkownika.
Potrzebujesz pomocy w doborze windy schodowej?
Skontaktuj się z nami. Sprawdzimy warunki techniczne, pomożemy dobrać odpowiednie urządzenie i przygotujemy indywidualną wycenę zakupu oraz montażu. Przykłady wykonanych instalacji można zobaczyć w sekcji nasze realizacje.
Działamy na terenie całej Polski.
E-mail: biuro@windziarze.com.pl
Telefon: 690 693 326
Artykuł ma charakter informacyjny i nie stanowi indywidualnej porady podatkowej. Zasady rozliczenia należy każdorazowo odnieść do sytuacji konkretnego podatnika i przepisów obowiązujących za dany rok podatkowy.
